Asesoramiento e intermediación legal
Cancelamos tus deudas con la Ley de Segunda Oportunidad
Preparamos tu caso y el despacho de abogados colaborador lo presenta ante el juzgado. Si lo aprueba, tus deudas quedan canceladas y empiezas de cero. Precio cerrado y por escrito antes de firmar.
- Sin coste y sin compromiso
- Atendemos en casi toda Españasalvo Cataluña, País Vasco y Navarra; despacho en Cartagena
- 9 meses de mediaplazo medio de nuestros procedimientos; depende del juzgado
- Precio cerrado y por escrito
Más de 7 millones de euros en deudas ya exonerados
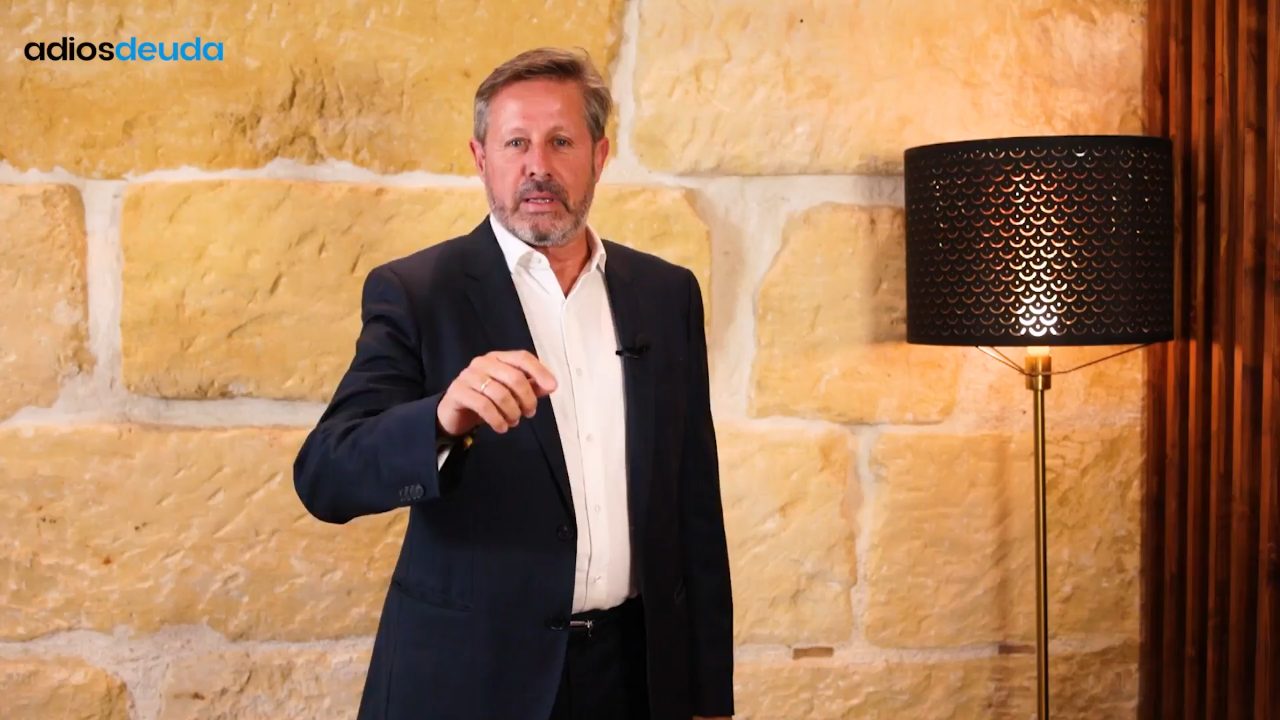
José Luis Pedrero, especialista en Ley de Segunda Oportunidad · 8 min
Tu situación
Si te suena esto, podemos ayudarte
- Llamadas continuas de los acreedores
- Embargo de nómina o de cuenta bancaria
- Estar en ASNEF y que nadie te dé crédito
- Pagar cada mes y que la deuda no baje
No es falta de esfuerzo: es una deuda que ya no se puede pagar, y muchas veces hay una explicación concreta detrás, como por qué la deuda de una tarjeta revolving no baja. La ley contempla exactamente esta situación.
Estudio de viabilidad
Comprueba en 1 minuto si tu caso encaja
Responde unas preguntas rápidas sobre tu situación. Estudiamos tu caso y te llamamos para explicarte tus opciones, sin compromiso.
¿Cuánto debes aproximadamente?
Suma todas tus deudas: préstamos, tarjetas, hipoteca, proveedores...
Atendemos toda España salvo Cataluña, el País Vasco y Navarra.
Paso a paso
¿Cómo funciona el proceso?
Cuatro pasos claros, sin sorpresas y con alguien que te explica todo en cada momento.
- Paso 1
Analizamos tu caso
Estudiamos tu situación con calma, sin coste y sin compromiso.
- Paso 2
Preparamos la documentación
Si cumples los requisitos, reunimos toda la documentación para presentar tu caso.
Tú solo reúnes lo que ya tienes en casa: DNI, nóminas o justificantes de ingresos y extractos del banco. Con el resto —CIRBE, vida laboral, listado de acreedores— te ayudamos nosotros.
- Paso 3
Iniciamos el proceso legal
Nuestros expertos presentan tu solicitud ante el juez y gestionan todo el procedimiento.
- Paso 4
Adiós a tus deudas
El juez aprueba la cancelación de tus deudas y empiezas con una nueva oportunidad financiera. En nuestros casos, unos 9 meses de media: es una orientación y no un compromiso, porque los plazos dependen del juzgado y de su carga de trabajo.
Si quieres verlo con más detalle, aquí tienes el proceso completo, paso a paso.
Nuestro criterio
Solo aceptamos los casos que podemos ganar
Antes de aceptar un caso lo estudiamos a fondo. Si vemos que no va a salir, te lo decimos y no te cobramos el estudio. Preferimos perder un cliente que meterte en un procedimiento que no va a terminar bien.
Por eso te preguntamos antes de nada: el cuestionario es nuestro primer filtro.
Comprobar si tengo casoRequisitos
¿Cumples los requisitos?
Lo que pide la ley
- Ser un particular o un autónomo, no una sociedad
- No poder pagar tus deudas, ni ahora ni en los próximos meses
- No haber ocultado bienes ni haber generado la deuda de forma fraudulenta
- No tener ciertas condenas o sanciones que la ley deja fuera; te lo decimos en el estudio
Los requisitos, al detalle, en qué es la Ley de Segunda Oportunidad
Nuestros criterios
- Deuda total desde 8.000 €
- Que veamos el caso viable tras estudiarlo
Cuánto cuesta
Un importe único y cerrado
Te damos el importe en la llamada y por escrito antes de firmar, con honorarios, tasas, notaría e IVA dentro; el procurador va aparte. El estudio previo no tiene coste y puedes pagar al contado o a plazos.
El equipo
Quién te va a atender
José Luis Pedrero · Es quien estudia tu caso y quien te explica, sin rodeos, si la Ley de Segunda Oportunidad encaja en tu situación.
Más de 5 años dedicados en exclusiva a la Ley de Segunda Oportunidad y más de 7 millones de euros en deudas ya exonerados.
Atendemos en toda España salvo Cataluña, el País Vasco y Navarra, por teléfono y videollamada, y nuestro despacho está en Cartagena. Si vives cerca, aquí te contamos cómo funciona la Ley de Segunda Oportunidad en la Región de Murcia.
Comparativa
Tus opciones, comparadas
El turno de oficio es un derecho y una vía perfectamente válida. La reunificación, en cambio, no cancela la deuda. Dentro de la ley, además, hay que elegir entre plan de pagos o liquidación: cuál encaja en tu caso.
| Despacho especializado | Abogado de oficio | Reunificar la deuda | |
|---|---|---|---|
| Quién lleva el procedimiento | Un despacho que eliges tú y que trabaja solo estos casos. | Un abogado del turno de oficio designado por el colegio, con derecho de asistencia jurídica gratuita si cumples los requisitos de renta. | Una entidad financiera o un intermediario de crédito; no hay procedimiento judicial. |
| Conocimiento específico de la Ley de Segunda Oportunidad | Es a lo que nos dedicamos. | Depende del profesional que te toque: algunos llevan muchos de estos casos y otros no. | No interviene: es un producto financiero, no un procedimiento legal. |
| Qué pasa con la deuda al final | Si el juez lo acuerda, se cancela la parte exonerable. | También puede terminar en exoneración: es el mismo procedimiento judicial. | La deuda sigue existiendo: solo cambia la cuota, normalmente alargando el plazo y pagando más intereses. |
| Coste | Precio cerrado, que te damos por escrito antes de firmar. El estudio previo no tiene coste. | Gratuito si tienes reconocido el derecho a justicia gratuita; si no, se paga según baremo. | Comisiones de apertura, intereses y, a menudo, gastos de notaría y de tasación. |
| Plazos | Unos 9 meses de media en nuestros casos; depende del juzgado. | Similares, más el tiempo de designación del abogado y del procurador de oficio. | Rápido de firmar, pero alarga la deuda durante años. |
Más de 7 millones de euros exonerados gracias a la Ley de Segunda Oportunidad y el trabajo de José Luis Pedrero.
Más de 5 años dedicados en exclusiva a la Ley de Segunda Oportunidad, en toda España.
Seguridad
¿Y mis datos?
No te pedimos datos bancarios
En esta web solo dejas tu nombre y tu teléfono. Ni tarjeta, ni cuenta, ni domiciliación.
No pagas nada por adelantado
El estudio de tu caso no tiene coste, y el precio te lo damos cerrado y por escrito antes de que firmes nada.
Tus datos no salen de aquí
Solo los usamos para estudiar tu caso y llamarte. No se ceden a terceros con otras finalidades y puedes pedir que los borremos cuando quieras.
Sabes con quién tratas
Responsable: Gestión de Análisis y Proyectos SL, NIF B30791602. Con dirección y datos de contacto publicados.
Lo tienes todo detallado en la política de privacidad y en el aviso legal.
¿Prefieres que te llamemos?
Déjanos tu nombre y tu teléfono y te llamamos nosotros. Sin coste y sin compromiso.
¿Por qué te pedimos estos datos?
Para estudiar tu caso necesitamos poder llamarte. El estudio de viabilidad no tiene coste, no te compromete a nada y no compartimos tus datos con nadie ajeno al despacho. Puedes pedir que los borremos cuando quieras.
Del blog
Las dudas que más nos llegan
Tienes todas las dudas que nos llegan, explicadas, artículo a artículo.
Tu deuda no define tu futuro
No dejes que las deudas controlen tu vida. Te ayudamos a empezar de cero con un estudio de viabilidad, sin coste y sin compromiso.
Dudas frecuentes
Preguntas frecuentes
¿Voy a perder mi casa?
No se pierde automáticamente. La ley contempla dos vías, y una de ellas permite en determinadas circunstancias conservar la vivienda habitual; lo que decide es tu caso concreto y si la hipoteca está al corriente.
qué pasa exactamente con tu vivienda habitual →¿Cuándo dejan de llamarme los acreedores y de embargarme la nómina?
Son dos cosas distintas y no ocurren a la vez. Las llamadas suelen bajar en cuanto comunicamos a los acreedores que llevamos tu caso y que las gestiones pasan por el despacho: no es automático ni les obliga, pero en la práctica cambia mucho. Los embargos dependen del juzgado: con la declaración del concurso pueden suspenderse las ejecuciones que pesan sobre ti. En el estudio previo miramos tu calendario real y te decimos qué esperar en tu caso.
qué parte de la nómina es inembargable →¿Tengo que ir al juzgado?
El procedimiento es principalmente escrito: se tramita con documentación y escritos que presenta el despacho de abogados colaborador. En la mayoría de los casos no tienes que comparecer, aunque el juzgado puede citarte puntualmente. Si ocurre, vas acompañado y preparado.
¿Cuánto tarda?
En nuestros casos, unos 9 meses de media. Es una orientación y no un compromiso: los plazos dependen del juzgado que lleve el caso y de su carga de trabajo.
¿Afecta a mi pareja o a mis avalistas?
La exoneración te afecta a ti: si alguien avaló tu deuda, el banco puede seguir reclamándosela aunque a ti se te exonere. Es importante hablarlo desde el principio para valorar el caso completo, incluido el de tu pareja si figura como codeudora.
qué puede seguir reclamando el banco a tu avalista →¿Podemos tramitarlo mi pareja y yo a la vez?
Sí. Si estáis casados o sois pareja de hecho y los dos estáis en situación de insolvencia, podéis presentar el procedimiento conjuntamente. Cada uno tiene que cumplir los requisitos por su cuenta, pero se tramita de forma coordinada. En ese caso la tarifa de pareja tiene un 20 % de descuento frente a dos casos por separado, siempre que no haya bienes que liquidar.
¿Salgo de ASNEF?
Cuando la deuda deja de ser exigible procede solicitar la cancelación de los datos en los ficheros de morosos. No es automático ni inmediato: se pide fichero a fichero y acreedor a acreedor, y te ayudamos a hacerlo.
cómo se pide la baja en ASNEF tras la exoneración →¿Esto es legal?
Sí. Es un procedimiento recogido en el texto refundido de la Ley Concursal, reformado por la Ley 16/2022, y se tramita ante el juzgado. Lo lleva un despacho de abogados.
¿Y si no cumplo los requisitos?
Te lo decimos antes de empezar y no te cobramos el estudio. En ese caso valoramos contigo otras vías, como la negociación directa con los acreedores o un acuerdo de pagos.